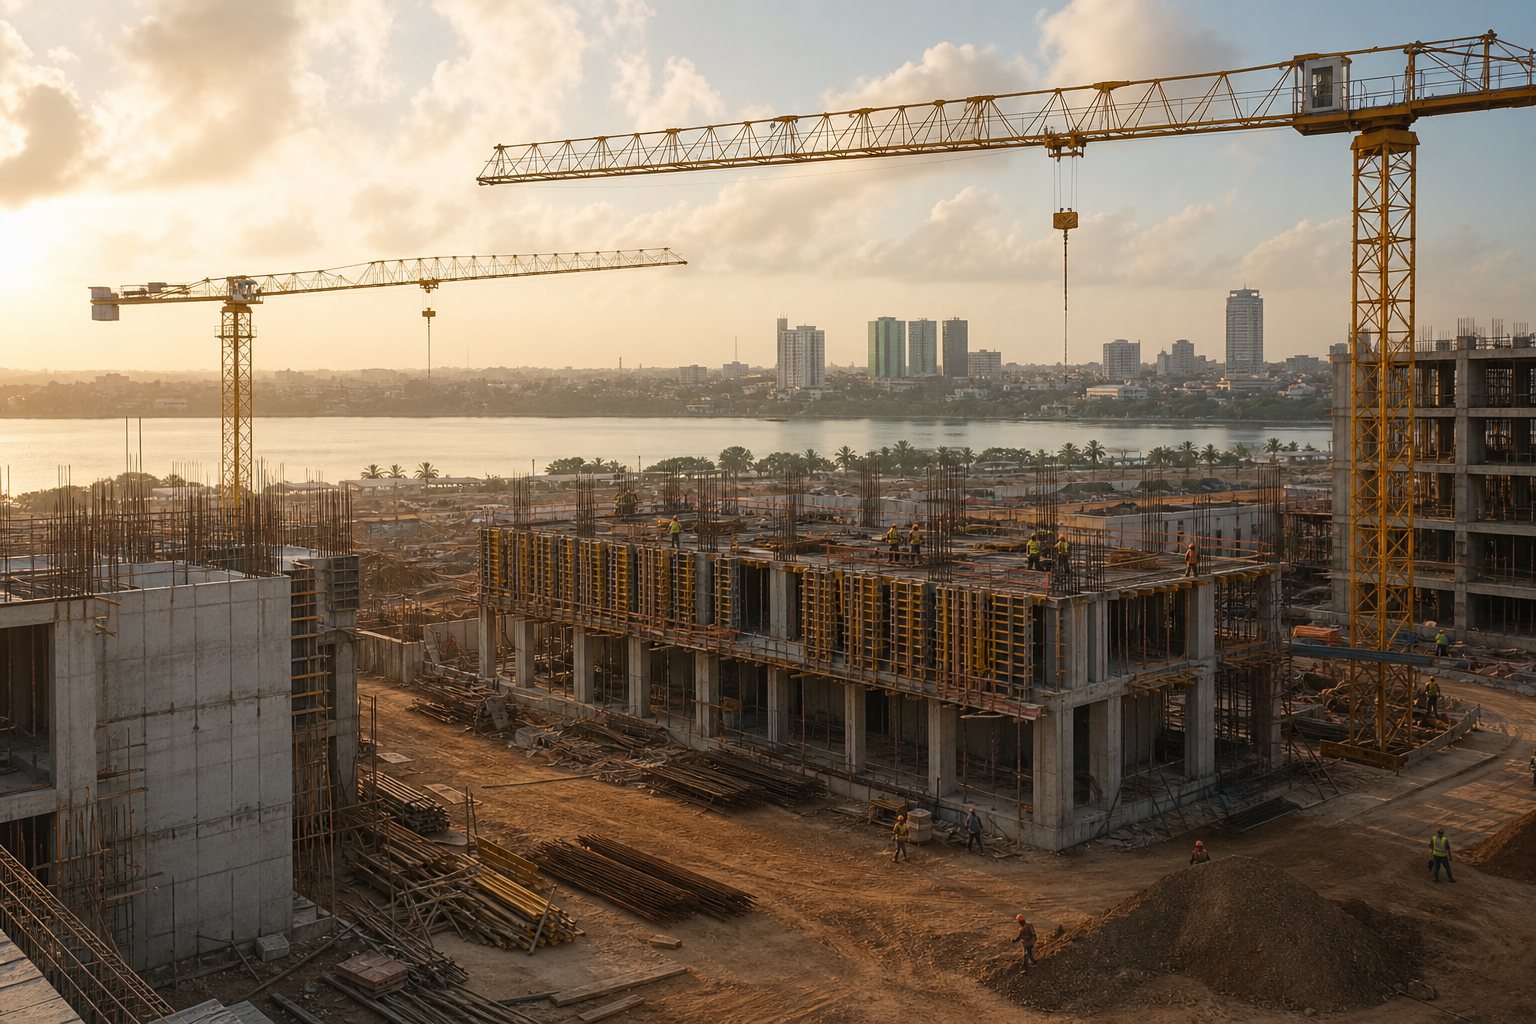
Le domaine
Le financement de projet n’est pas un produit en rayon. C’est une manière de payer une opération dont les flux, les risques et les contrats peuvent se décrire. L’opération d’abord. L’argent s’arrange autour.
Une holding qui n’est pas une banque fait ce travail en arrangeur. Nous connaissons des investisseurs. Nous connaissons les sociétés du groupe. Nous savons, pour un chantier donné, laquelle portera le contrat. Nous ne recevons pas de dépôts et nous ne prétendons pas être un prêteur agréé.
L’infrastructure publique — écoles, routes, énergie, eau — a souvent besoin d’un mélange de fonds propres, de participation et de prêts, parfois avec l’État ou une commune comme preneur. Les bâtiments privés exigent la même honnêteté sur qui paie et quand. La différence est la contrepartie, non le besoin d’un dossier.
Les montages BOT ou BT sont des outils, non un ornement. Ils exigent un délai de construction, une période d’exploitation ou une remise, et un contrat avec lequel un gouvernement ou un client privé peut vivre des années. Si ces hypothèses sont molles, le modèle n’est pas prêt.
L’examen commence par le maître d’ouvrage et la base d’attribution, le site, l’entreprise et la société porteuse. Ensuite seulement viennent la durée, les suretés et l’ordre des paiements. Une term sheet sans ce sol est un souhait.
Voilà comment nous travaillons. Les capitaux sont réunis pour une opération nommée en Allemagne, en Türkiye ou en Afrique de l’Ouest, non pour « l’Afrique » ou « la construction » comme thème. Le rapport d’emploi des fonds revient à Berlin par un chemin que les investisseurs et la holding peuvent lire ensemble.
Gouvernements et administrations
Les ministères des finances, de l’éducation, de l’énergie ou des infrastructures, les trésoreries municipales et les services de la commande publique décident si une opération se paie sur budget, par un véhicule dédié, ou par un consortium privé qui transférera ensuite l’actif. Ces décisions appartiennent à l’État.
Notre part est de présenter une opération que ces bureaux peuvent examiner : coûts par lots, un programme, une société porteuse et un circuit de paiement conforme au droit de l’attribution. Nous n’offrons pas à un gouvernement une structure qu’il ne pourrait défendre dans son propre contrôle.
Lorsque des garanties, un soutien souverain ou un foncier municipal font partie de l’histoire, ils sont écrits pour ce qu’ils sont. Une lettre de confort n’est pas une garantie. Un mémorandum n’est pas une ligne budgétaire. Nous laissons à ces mots leur sens juridique.
Prestations en détail
Le projet d’abord
Maître d’ouvrage, attribution, site, droit, entreprise, porteur. S’il en manque un, nous ne parlons pas d’argent. Le dossier de l’opération est le dossier du financement.
Investisseurs connus
Nous montons avec des investisseurs que nous connaissons, en Allemagne et à l’étranger. Chaque ticket est lié à une opération. Il n’y a pas de poche aveugle dans ce travail.
Fonds propres et prêts
Le mélange typique est une participation du groupe ou de partenaires, et des prêts calés sur la construction et le remboursement. Nous écrivons l’ordre d’emploi de chaque euro.
BOT et BT
Lorsqu’un maître d’ouvrage public veut qu’un consortium privé construise puis transfère, ATES GROUP SARL peut porter ce modèle. La période d’exploitation et la remise sont rédigées avant le premier tirage.
Sûretés
Hypothèques, cessions de créances, droits de substitution — seulement ce que le droit du site permet et ce que le client a accepté. Une sûreté inexécutable n’entre pas dans la feuille.
Reporting des fonds
Les tirages suivent factures et avancement. Investisseurs et holding voient les mêmes chiffres. Une variation qui change l’argent revient à Berlin avant d’être dépensée.